Automatización para agencias de seguros: qué automatizar primero (y qué dejar en manos humanas)
El pipeline de 4 etapas de cotización a renovación, el presupuesto de mensajes de WhatsApp tras el cobro del 1 de octubre y las 3 cosas que no se automatizan en seguros.
Automatización para agencias de seguros: qué automatizar primero (y qué dejar en manos humanas)
Lo primero que automatiza una agencia de seguros no es la cotización con IA: es la cadencia. En seguros el cuello de botella casi nunca es emitir la póliza, es que el seguimiento ocurra todas las veces que tiene que ocurrir: contactar al prospecto en los primeros minutos, intentar las seis veces que separan un lead contactado de uno abandonado, y empezar la renovación 90 días antes del vencimiento. 78% de los contactos ocurren si respondes en el primer minuto contra 12% si esperas 24 horas (InsureLeads, benchmarks de leads de seguros 2026), y el 50-60% de las renovaciones de una agencia no recibe ningún contacto proactivo: el agente prioriza al 20-30% de clientes que recuerda de memoria (US Tech Automations, 2026). Automatizar esa cadencia es la palanca más barata del negocio; automatizar la decisión de siniestro es la más cara e innecesaria. Este artículo dibuja la línea.
Esta oportunidad es de la agencia, no de la aseguradora
Las aseguradoras compran sistemas de core; el corredor vive entre una hoja de cálculo, WhatsApp y la bandeja de entrada. Ese hueco es el negocio: las agencias independientes escriben el 87% de la prima comercial de P&C en Estados Unidos (Big I 2024 Agency Universe Study), y el reporte Latam Insurtech Journey (Digital Insurance Latam con Mapfre, julio 2026) contó 576 insurtechs activas (+14% interanual), 18 dedicadas a IA agéntica — categoría inexistente hace dos años — y el 18% de la inversión yendo a digitalizar la intermediación tradicional, el rubro más grande del ecosistema.
Ahí está la tensión. El 2026 Independent Agency Growth Study da un 65% de agentes usando IA en el último año (37% en 2025), pero solo el 9% la usa para automatizar tareas rutinarias y apenas el 18% tiene una política de IA definida; solo el 22% confía a la IA datos del negocio. Nuestro take: el problema no es de herramientas, es de orden de implementación. Empiezan por lo visible (un chatbot que cotiza) y dejan para después lo que retiene (la cadencia de seguimiento y de renovación).
El pipeline de 4 etapas: cotización, emisión, siniestro, renovación
Mapea el ciclo completo antes de comprar nada. Cada etapa tiene disparador, canal y un tramo que nunca se automatiza:
| Etapa | Disparador | Qué se automatiza | Tramo humano | Métrica |
|---|---|---|---|---|
| Cotización | Formulario, mensaje o llamada perdida | Captura, enriquecimiento, envío y 6 intentos de seguimiento | Explicar coberturas y deducibles | Primera respuesta (<5 min) |
| Emisión | Cotización aceptada | Pedir documentos, validar datos, agendar firma | Revisar endosos y excepciones | Expedientes completos en 48h |
| Siniestro | Aviso de siniestro (FNOL) | Registro, expediente de fotos, estado y avisos al titular | Reservar, determinar cobertura y pagar | Días de aviso a decisión |
| Renovación | Vencimiento (D-90) | Secuencia de confirmación, tarea al agente, consolidación multi-póliza | Retención de clientes de alto valor | Renovación confirmada |
La cuarta etapa es la que casi todas omiten, y es la que paga la factura.
La ventana de cinco minutos y los seis intentos
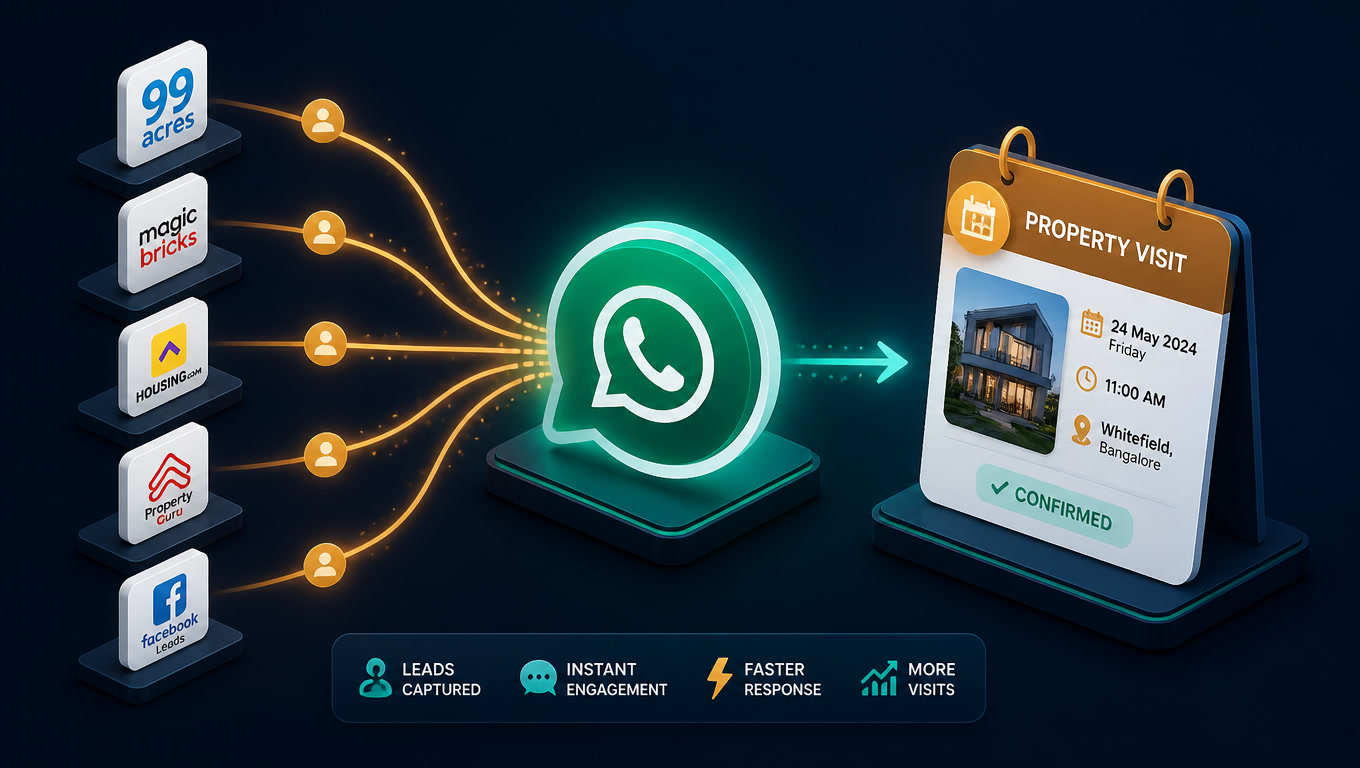
InsureLeads (marzo 2026) mide 78% de tasa de contacto si respondes en menos de un minuto contra 12% a las 24 horas, y un lead en tiempo real convierte 3 a 5 veces mejor que uno envejecido más de 24 horas: de cada 100 leads exclusivos, solo 35 llegan a cotización presentada y 18 inician la aplicación. El estudio clásico de Leads360, sobre 15 millones de leads, encontró que un lead contactado en los primeros cinco minutos se convierte 22 veces más, y que un segundo intento solo aumenta 87% la probabilidad de contacto: 93% de los contactables se contactan al sexto intento. En la práctica, 650 de cada 1,000 leads se logran contactar y 520 acaban abandonados sin llegar nunca a una decisión.
En LatAm esos seis intentos ocurren en WhatsApp, no en el teléfono: el 91% de los consumidores quiere recibir las actualizaciones de sus transacciones por mensajería (Kantar × Meta, State of Business Messaging 2026). La cadencia de seguros se construye en WhatsApp + CRM, no en un dialer, por eso la elección de uno de los 5 CRMs con integración nativa de WhatsApp es la primera decisión de stack. El detalle de tiempos de respuesta está en velocidad de respuesta a leads.
La renovación es donde está el dinero que nadie persigue
Un agente maneja entre 300 y 500 pólizas repartidas por el año calendario. El proceso manual típico: sacar el reporte mensual del AMS, priorizar mentalmente los de mayor prima, llamar al 20-30% superior y dejar que el resto, 50-60%, no reciba nada. Las pólizas no caducan por infelicidad: caducan porque nadie llamó.
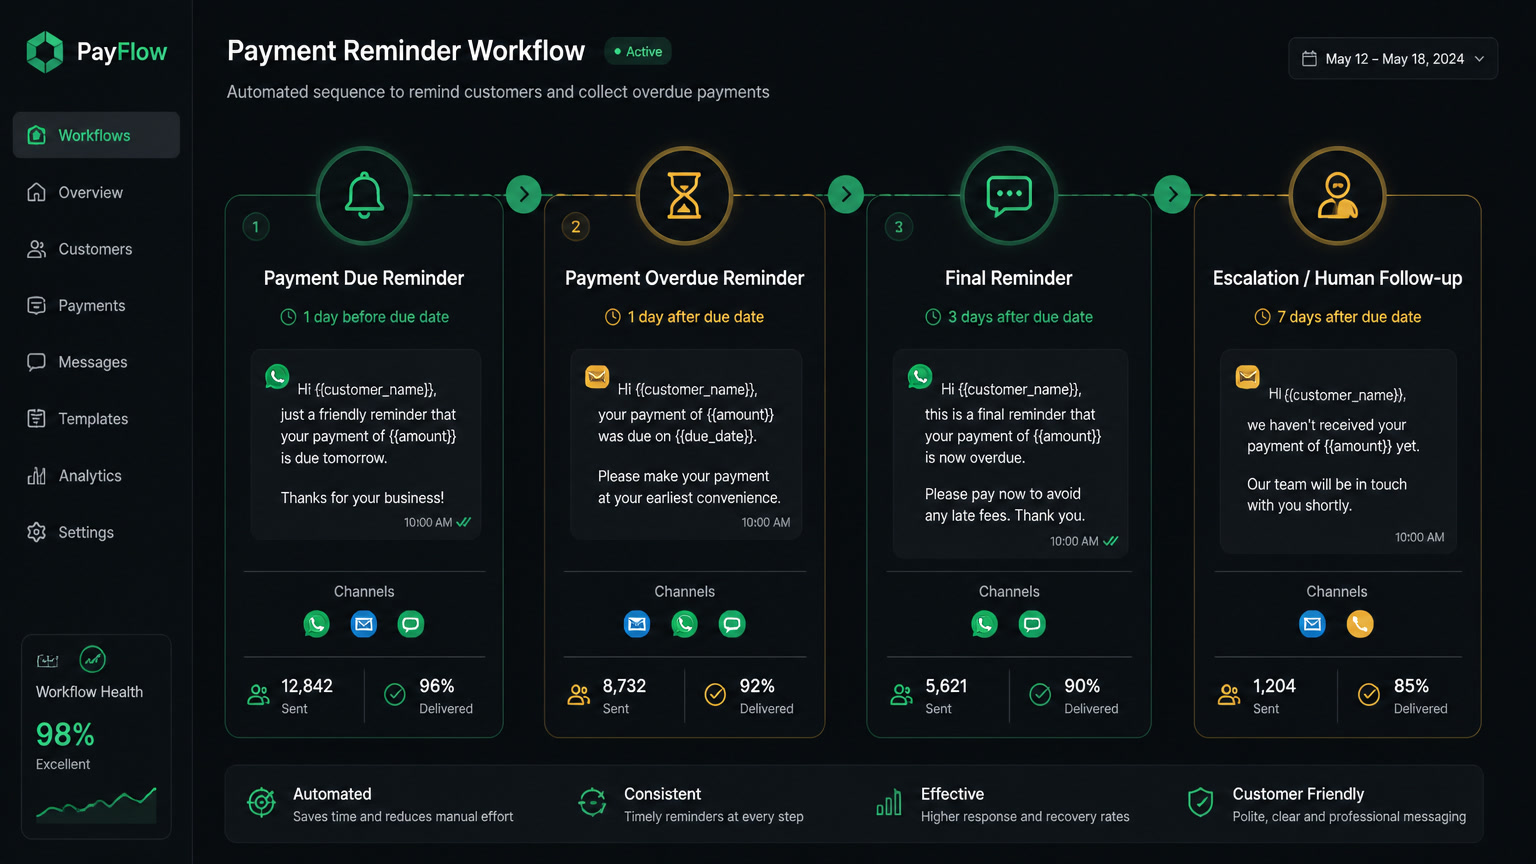
La secuencia que funciona arranca 90 días antes del vencimiento y alterna mensaje y tarea humana: confirmación, recordatorio escalonado, tarea al agente cuando no hay respuesta tras dos toques digitales y llamada personal en D-21. Quienes la implementan reportan 15-20% de mejora en retención en 90 días, equivalente a escribir ese porcentaje de negocio nuevo sin adquirir un prospecto. Tres detalles que fallan en todos los casos:
- Consolida las multi-póliza. Cinco vencimientos en meses distintos no pueden generar cinco recordatorios: un solo aviso.
- Suprime al que cotiza afuera. Si el agente anota que está comparando, la secuencia se pausa y entra una de retención competitiva.
- Mide confirmaciones, no entregas. El evento que importa es la respuesta (
CONFIRMO), no que el mensaje saliera.
El marco de renovación y upsell con health score sirve de base, pero en seguros la fecha la fija el término de la póliza: el disparador es un dato, no un cálculo.
Tu cadencia de renovación compite con tu factura de WhatsApp
Desde el 1 de octubre de 2026, cada respuesta libre que envías por WhatsApp más allá de los primeros 1,000 mensajes de servicio por número comercial al mes se cobra a la tarifa de utilidad del país del cliente, y las plantillas de utilidad dentro de la ventana de 24 horas no tienen nivel gratuito. Traducido a la secuencia:
| Momento | Acción | Tipo de mensaje | Coste |
|---|---|---|---|
| D-90 / D-60 | Recordatorio proactivo fuera de ventana | Plantilla de utilidad aprobada | Por mensaje, con escalón por volumen |
| D-30 | "Su póliza vence en 30 días. Responda CONFIRMAR" | Plantilla de utilidad | Por mensaje |
| Respuesta del titular | Ventana de 24h abierta | Mensaje de servicio | Primeros 1,000 por número/mes gratis |
| D-21 / D-7 sin respuesta | Tarea al agente (llamada) | Humano | $0 |
La regla: diseña la secuencia para que el titular responda pronto. La primera respuesta abre la ventana de 24 horas y todo lo posterior — pedir documentos, resolver dudas, confirmar endosos — cae en el cupo gratis. Un flujo que solo dispara plantillas cobradas y nunca genera respuesta paga dos veces. Y como el cupo es por número, repartir el volumen entre varios números te acerca al gratis y consolidarlo mejora tus escalones de plantilla. Tarifas por país en cuánto cuesta responder en WhatsApp desde el 1 de octubre.
Tres cosas que no se automatizan en seguros
1. La decisión de siniestro y el pago. Orquestar el flujo puede recortar hasta 31% el costo de servicio de siniestros, con hasta 70% de los siniestros directos resueltos sin intervención manual (benchmark de Synpulse y additiv sobre más de 190 procesos). Eso cubre aviso, triage, recolección y estado — no la determinación de cobertura: en los datos de la NAIC, las decisiones de settlement siguen siendo augmentation (el modelo aconseja, el humano decide). Automatizá el expediente, no el cheque.
2. La suscripción sin revisión. El costo de error es una póliza mal emitida, no un email mal escrito. Si la entrada es texto libre, la IA puede clasificarla; si el resultado mueve dinero o cobertura, hay una persona en el medio. El mismo criterio guía cuándo no usar IA en automatización.
3. Los datos del titular sin consentimiento separado. Datos financieros y de salud son sensibles en Brasil (LGPD, art. 5), explícitos en México (LFPDPPP) y con consentimiento expreso en Colombia (Ley 1581). La regla: recordatorio de renovación = mensaje de servicio con base contractual; campaña = marketing con consentimiento registrado. Mezclarlas convierte una secuencia de retención en una queja ante el regulador. La arquitectura de 5 capas está en automatización de WhatsApp y cumplimiento en LatAm.
El stack por tamaño de agencia
| Perfil | Herramientas | Costo mensual | Cuándo |
|---|---|---|---|
| Menos de 200 pólizas | CRM con WhatsApp nativo + plantillas + Make o n8n básico | 40-60 USD | Día 1: cotización y secuencia D-90 |
| 200-1,000 pólizas | n8n autoalojado + CRM + API de WhatsApp + IA de clasificación | 90-160 USD | Con >30 renovaciones/mes o >100 leads/mes |
| Más de 1,000 pólizas | n8n + API del AMS + IA de triage + tableros de renovación | 170-220 USD | Cuando el reporte mensual ya no se revisa a tiempo |
La lógica no cambia: nativo primero, orquestar al cruzar sistemas, IA última. Comprar un "agente de IA para seguros" antes de tener la fecha de vencimiento confiable en el CRM es pagar por inteligencia sobre datos rotos — el mismo error de el diseño de workflows de CRM, donde los flujos mueren en la semana 3.
Tres errores que se repiten
Empezar por el chatbot de cotización. Es lo más visible y lo menos rentable: primero limpia el CRM (los datos de contacto decaen ~2.1% al mes) y deja la cadencia corrienda; el asistente de cotización llega en el mes 2.
Medir entregas en lugar de confirmaciones. 98% de entrega con 6% de respuesta es un flujo roto. El tablero tiene tres números: tiempo de primera respuesta, confirmación de renovación y pólizas rescatadas por el equipo tras dos toques sin respuesta.
Olvidar la línea base. Antes de conectar nada, calcula tu tasa de caducidad por línea de negocio con 12 meses de datos. Sin ese número no sabes si la secuencia funcionó; es lo primero que te pedirá quien quiera escalar.
Si arrancas esta semana, empieza por una sola cosa: la secuencia D-90 con plantilla de utilidad y respuesta CONFIRMO. Es la que más pólizas salva por hora de trabajo, y casi con certeza la que hoy no estás corriendo. Para el resto del ciclo sirve el patrón de el motor de cobranza con WhatsApp y la automatización para clínicas: disparador, ventana corta, confirmación explícita y escalamiento humano cuando no hay respuesta.
Preguntas Frecuentes
¿Qué debería automatizar primero una agencia de seguros?
La cadencia, no el juicio: el seguimiento de cotizaciones en los primeros 5 minutos, la recolección de documentos faltantes y la secuencia de renovación que arranca 90 días antes del vencimiento. Es lo que más dinero recupera por hora de implementación y no requiere tocar decisiones de suscripción ni de siniestros.
¿Los recordatorios de renovación por WhatsApp son mensajes de servicio o plantillas?
Un recordatorio proactivo se envía fuera de la ventana de 24 horas, así que necesita una plantilla de utilidad aprobada y se cobra por mensaje con escalones por volumen. En cuanto el titular responde, se abre la ventana de 24 horas: ahí tus respuestas son mensajes de servicio, con los primeros 1,000 por número comercial al mes gratis.
¿Cuánto cuesta automatizar una agencia de seguros?
Entre 40 y 220 USD al mes según volumen: CRM desde 0-99 USD, n8n autoalojado 6-20 USD, API de WhatsApp por plantilla y numeración, e IA de clasificación 10-40 USD. Una agencia con menos de 200 pólizas puede operar con 40-60 USD mensuales sin infraestructura propia.